
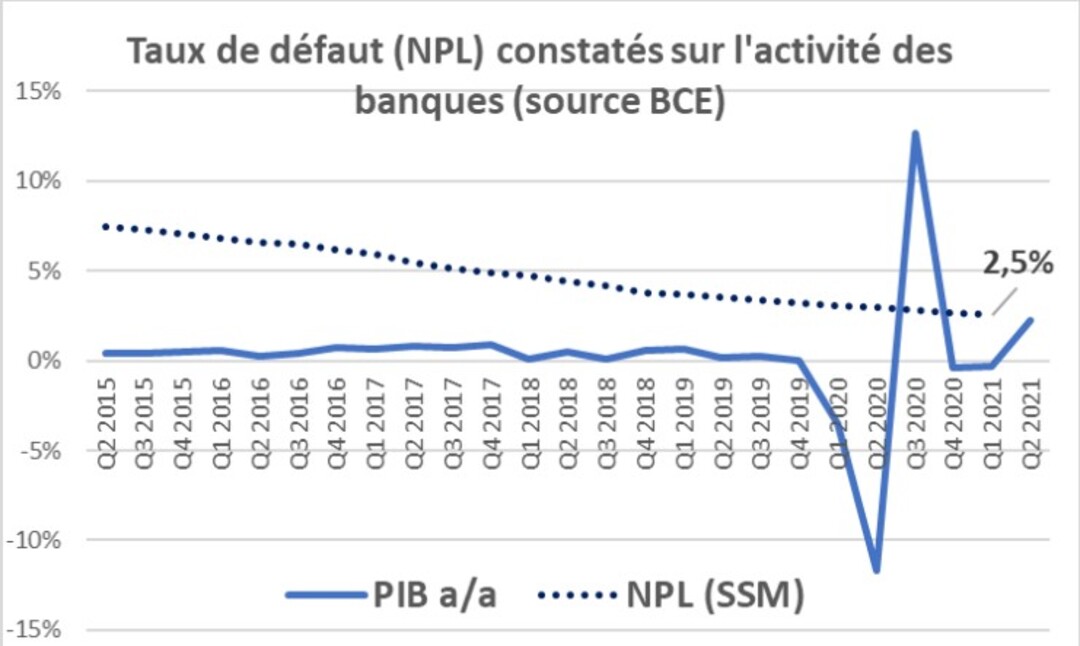
Par ailleurs, la banque centrale a apporté des liquidités massives aux banques (TLTRO) et le régulateur a fait preuve de flexibilité sur les exigences prudentielles. Tous ces éléments ont atténué l‘impact de la crise sur les banques.
Néanmoins, le résultat des banques a été marqué par le passage de provisions de précaution en 2020. Il a ensuite fortement rebondi début 2021, le ROE atteignant un plus haut depuis 2014.
Le ratio de capital (CET1) a lui augmenté en 2020 sous l’effet d’une contraction des actifs pondérés en risque, confirmant la solidité du système bancaire européen.
Les banques sortent donc relativement indemnes de la crise sanitaire à ce stade ce qui est nécessaire au traitement des nombreux défis qui les attendent.
En effet, elles vont devoir poursuivre leur transformation dans de nombreux secteurs, dont en particulier : l’adaptation à Bâle 3, les gains de profitabilités, les problématiques d’Open Banking et de numérisation et les enjeux climatiques.


Thématiques : :
Etudes économiques
6e Baromètre LBP/Cashbee Opinion Way de l’Epargne Responsable : poursuite de l’érosion de l’attractivité de l’épargne responsable
