
Rebond
Tous les filtres
Tous les filtres appliqués :
102 articles
Tous les filtres appliqués :
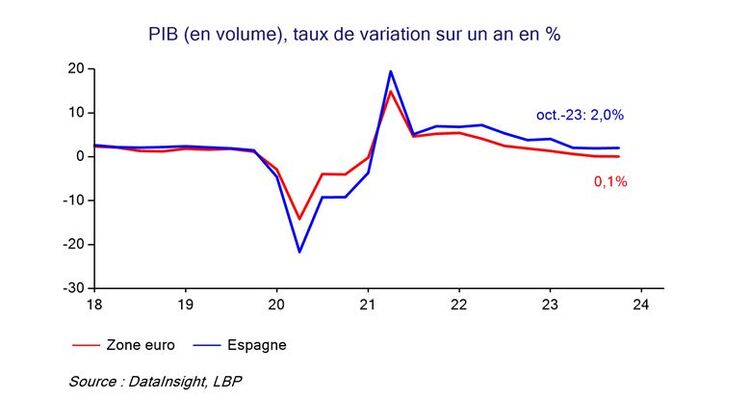
Espagne : une croissance résiliente
Après la vive reprise de 2021 et 2022 (hausse du PIB de 5,5 % pour chacune des deux années), la hausse du PIB a certes ralenti en 2023 mais elle est restée élevée (2,5 % en moyenne annuelle). La dynamique de l’économie espagnole en cours d’année a d’ailleurs été nettement plus favorable que dans les autres économies de la zone euro.
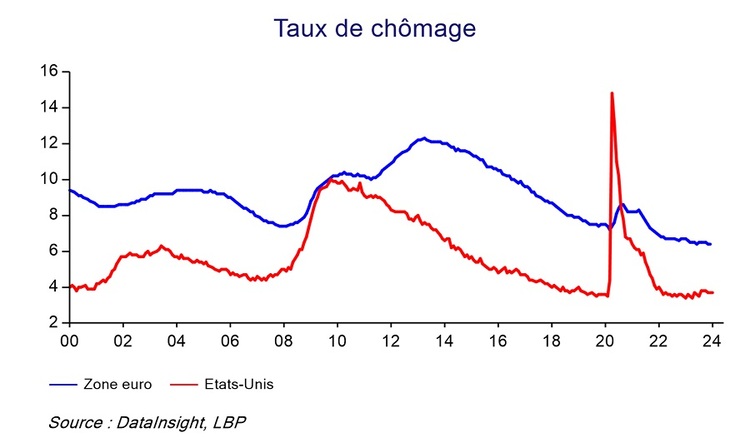
Marché du travail : le miracle peut-il durer ?
Malgré les chocs majeurs qui ont frappé l’économie mondiale depuis quatre ans (Covid, crise énergétique, hausse des taux d’intérêt) les marchés du travail se sont montrés extraordinairement résilients, tant en Europe qu’aux Etats-Unis. Les créations d’emplois ont été nombreuses et le taux de chômage est resté bas.
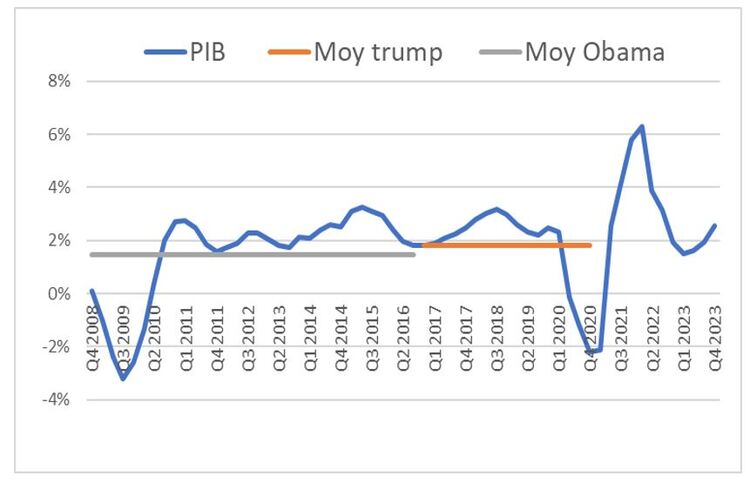
Etats-Unis : quel programme pour M. Trump ?
Alors que la croissance américaine a été dynamique en 2023 et est attendue proche de son potentiel en 2024, nous nous interrogerons sur l’impact économique éventuel de l’élection de M. Trump.

Etats-Unis : quelle croissance en 2024 ?
Alors que la croissance américaine a atteint un niveau très élevé au 3e trimestre 2023, la question de la dynamique d’activité pour les trimestres à venir se pose. La réponse dépend des sous-jacents de ce dynamisme que nous analysons ici.

Crédits à l’habitat : quelles sont les règles du jeu ?
Avec la remontée des taux d’emprunt, la production de crédit immobilier a considérablement chuté. Pour relancer l’activité, les professionnels du secteur appellent à assouplir les règles en matière d’octroi de prêts mais les autorités prudentielles mettent en garde sur les risques liés à l’augmentation de l’endettement des ménages. Nous proposons donc dans cette note de faire un tour d’horizon sur les difficultés rencontrées sur le marché de l’immobilier et plus spécifiquement sur celui du crédit à l’habitat.

Dépôts à vue : quelles tendances en France et en Europe après la hausse des taux ?
L’évolution à la hausse des taux d’intérêt – après 10 années de taux exceptionnellement bas – engendre des arbitrages massifs de la part des épargnants sur leurs encours existants. Les encours de dépôts à vue souffrent en particulier du coût d’opportunité à conserver des dépôts non-rémunérés.